Refrigerante e outras bebidas açucaradas ganham imposto próprio a partir de 2027
A primeira alíquota foi calibrada para não mexer no preço de hoje. Mas México e Reino Unido já mostraram o que um imposto desses pode fazer com as compras e com a fórmula das bebidas.
A Medida Provisória nº 1.399, publicada em 4 de novembro, fixou em 2,6% a alíquota do Imposto Seletivo sobre bebidas açucaradas em 2027, primeiro ano de implementação gradual do novo tributo. Segundo a Associação Brasileira de Nutrição (ASBRAN), a cobrança foi calibrada para manter os níveis tributários atuais, com a perspectiva de uma tributação efetivamente maior a partir de 2028.
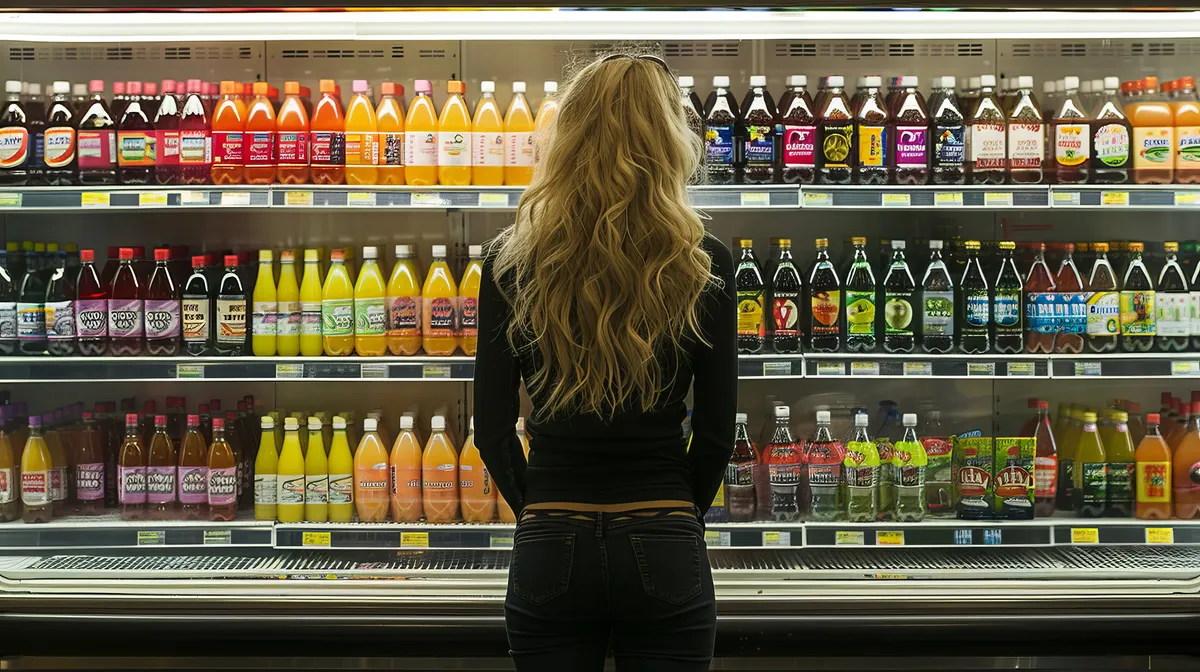 Foto: bborriss.67 / Freepik
A entidade cita como exemplos de bebidas açucaradas os refrigerantes, os néctares, os refrescos em pó ou prontos para beber e os chás industrializados adoçados. A tributação seletiva, explica a nutricionista Vanille Pessoa, doutora em Ciências da Nutrição, professora da Universidade Federal de Campina Grande e diretora da ASBRAN, é o aumento de impostos sobre produtos específicos que apresentam riscos à saúde, uma das ferramentas recomendadas pela Organização Mundial da Saúde (OMS).
Por que mexer no preço de uma bebida?
Segundo a ASBRAN, estudos científicos indicam que o consumo elevado de bebidas açucaradas está associado a mais risco de doenças crônicas não transmissíveis (DCNTs), o grupo de doenças de longa duração que inclui obesidade, diabetes tipo 2 e doenças cardiovasculares. “Como as DCNTs estão entre as que mais matam, o impacto na saúde é enorme”, afirma Vanille.
O mecanismo do imposto é econômico: preço mais alto pode desestimular o consumo, especialmente entre pessoas de menor renda e jovens, que reagem mais a variações de preço. A presidente da ASBRAN, Albaneide Peixinho, resume: “Quando bebidas açucaradas são baratas e estão disponíveis em todos os lugares, seu consumo é favorecido. A tributação pode reduzir essa vantagem de preço e desestimular a compra, mas seu efeito depende de quanto o imposto realmente aumenta o preço ao consumidor.”
O que aconteceu no México e no Reino Unido?
No México, segundo Albaneide, um estudo estimou que, depois da criação do imposto, as compras das bebidas tributadas ficaram 5,5% abaixo do esperado em 2014 e 9,7% abaixo em 2015, na comparação com o cenário projetado sem tributação. As maiores reduções ocorreram entre as famílias de menor renda.
No Reino Unido, o efeito mais forte apareceu na fórmula. O teor médio de açúcar das bebidas abrangidas pela política, ponderado pelas vendas, caiu aproximadamente 46% entre 2015 e 2020, período que inclui o anúncio e a implementação da medida. “Essas experiências ensinam que a tributação pode mudar tanto as compras quanto a composição das bebidas, mas o desenho do imposto faz diferença”, diz a presidente da ASBRAN.
Por que o açúcar líquido passa despercebido?
Vanille aponta uma percepção comum de que alimentos líquidos são “mais leves” do que os sólidos. A explicação está na Saciedade: ao mastigar e digerir um sólido, o corpo envia sinais ao cérebro de que comeu. “Quando bebemos meio litro de refrigerante ou néctar, consumimos uma quantidade enorme de calorias e açúcar livre em poucos minutos, sem que o organismo se dê conta de que ‘comeu’”, diz ela, o que facilita o ganho de peso.
A professora também descreve o que o consumo frequente de Açúcar em excesso pode provocar: picos de glicose no sangue, resistência à insulina (quando o corpo passa a responder menos ao hormônio que controla a glicose), acúmulo de gordura no fígado e alta dos triglicerídeos. Entre crianças e adolescentes, ela cita o paladar ainda em formação, a troca do leite por refrigerante e a exposição a um marketing que associa essas bebidas a diversão e pertencimento.
O que mais a ASBRAN defende junto com o imposto?
Para Albaneide e Vanille, a tributação não funciona sozinha. Entre as medidas que a entidade defende:
- acesso gratuito à água potável;
- alimentação adequada nas escolas e regulamentação das cantinas;
- restrição à propaganda de Alimento ultraprocessado dirigida às crianças;
- rotulagem nutricional clara, com selos frontais de advertência;
- feiras locais, cozinhas populares e solidárias e apoio à agricultura familiar;
- mais espaços públicos de esporte e lazer;
- educação alimentar e nutricional, acompanhada dessas condições materiais.
O que ainda não se sabe
- O efeito depende de quanto o imposto vai de fato subir o preço na prateleira, segundo Albaneide.
- Estudos brasileiros de simulação projetam benefícios para a saúde e economia para o sistema de saúde, mas a presidente da ASBRAN lembra que projeção não é resultado observado: o tamanho da economia dependerá da alíquota, da mudança real no consumo e do tempo de acompanhamento.
- A reformulação das bebidas precisa ser acompanhada, porque, nas palavras dela, “reduzir açúcar não transforma automaticamente uma bebida ultraprocessada em uma opção saudável”.
O que o caso mostra
Com a alíquota de 2027 pensada para manter a carga atual, o teste real fica para 2028. A ASBRAN enquadra a discussão como uma questão de ambiente: “A decisão individual existe, mas acontece dentro de um ambiente que favorece determinados produtos”, diz Albaneide. Para a entidade, a pergunta é se a alternativa cabe no bolso. “Escolher uma alimentação saudável precisa caber no orçamento e ser possível no cotidiano.”